

ECONOMÍA
“Otro intento insuficiente”
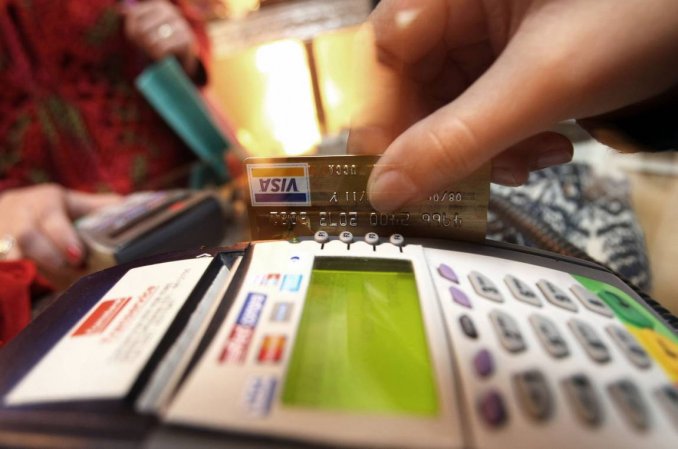
Representantes de comerciantes y del sistema de tarjetas de débito y crédito firmaron el pasado viernes un acuerdo que fija una reducción paulatina de los aranceles que se cobran por el uso de los plásticos. Su fin es reactivar en el Congreso la reforma de la ley de Tarjetas de Crédito.
La Cámara Argentina de Comercio (CAC) detalló que en el caso de tarjetas de crédito, se establecerá en lo inmediato una baja del 3 por ciento actual al 2,5, y luego se aplicará una reducción paulatina en un plazo de 4 años hasta llegar al 1,8%.
En tanto, en el débito el arancel descenderá inicialmente del 1,5 al 1,2% hasta converger al 0,8 % en 2021.
Según Roberto Slobodianiuk, Vicepresidente Regional de CAME, este acuerdo “tiene sabor a poco, porque el efecto inmediato en los precios para el comerciante y para el consumidor, no se van a hacer notar con una rebaja tan chica”.
Además, en diálogo con Radio Uno 101.3 lo consideró “otro intento insuficiente” al igual que la implementación del Programa Precios Transparentes. Para Slobodianiuk, este último será quien “sentencie de muerte a los planes Ahora 12 y Ahora 18”; ya que “el hecho de que se haya puesto en vidriera cuáles son las tasas que se cobran por cada venta financiada, redundó en que el consumidor hoy analice mucho más y se desencante”.
Para el vicepresidente del CAME desde que inició Precios Transparentes las compras en cuotas han reducido en un 32%. Por ello, aseguró que corre riesgo la permanencia de la financiación en 12 y 18 cuotas ya que “si no funciona, ¿para qué lo vamos a mantener? Lo damos de baja y que cada uno negocie libremente la financiación con cada tarjeta o cada banco”.